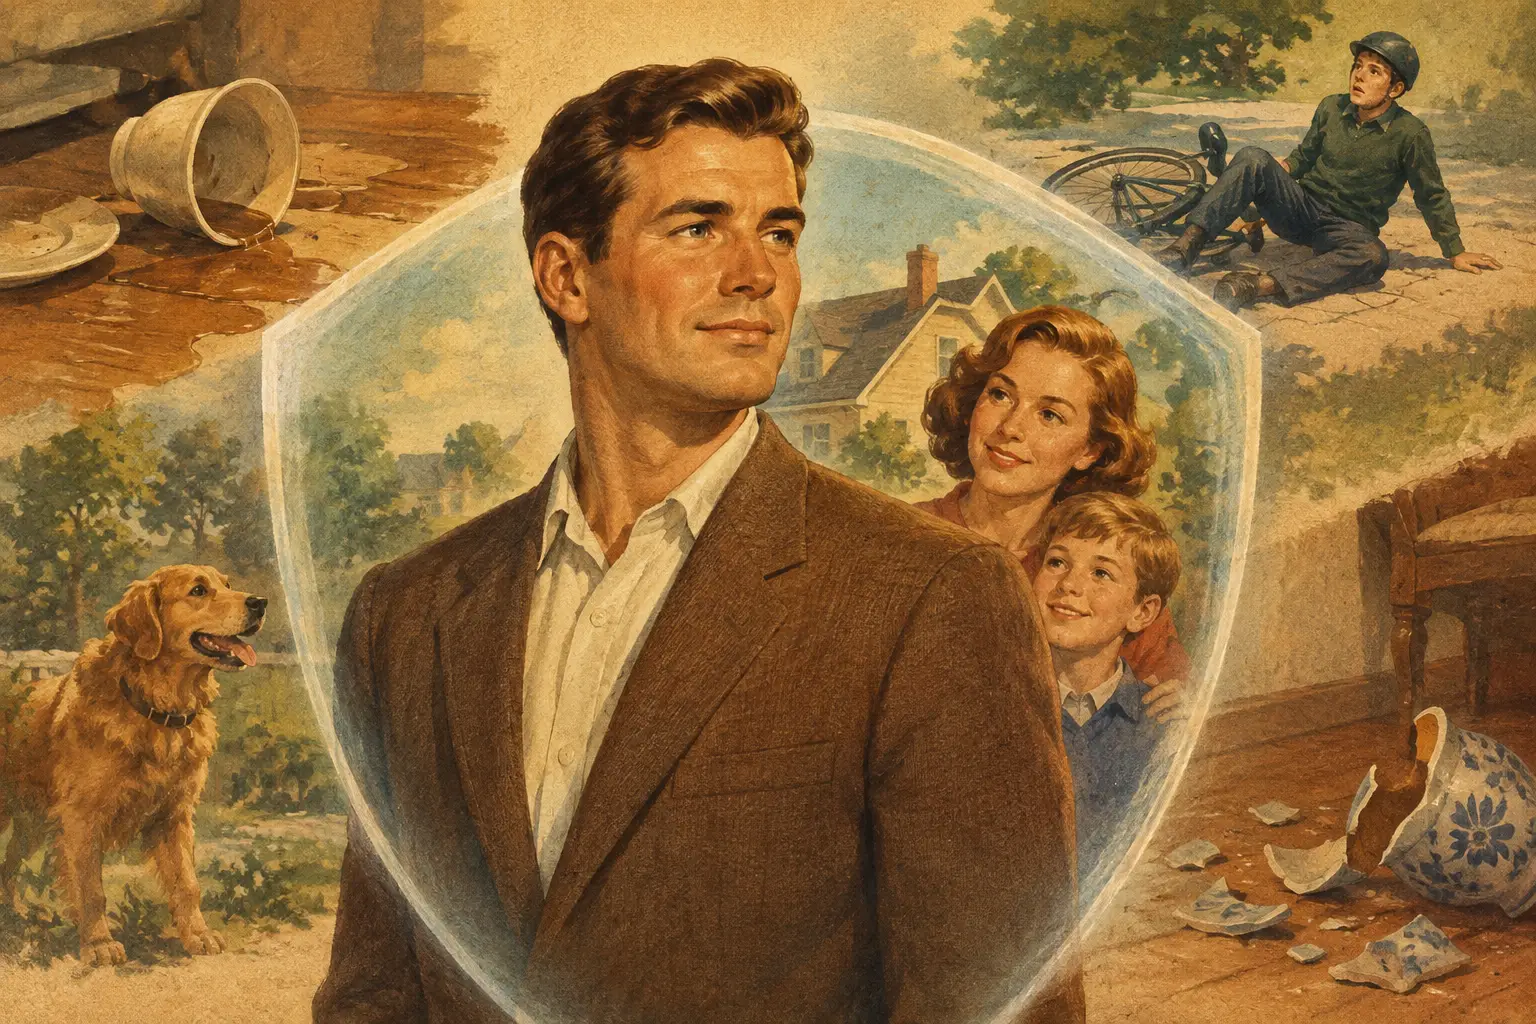
Nulaužta parduotuvės vitrina, užlietas kaimyno butas ar vaiko netyčia apgadintas svetimas telefonas gali kainuoti gerokai daugiau, nei atrodo pirmąją minutę. Asmeninės atsakomybės draudimas skirtas situacijoms, kai žalą kitam žmogui ar jo turtui padarote netyčia ir pagal įstatymus privalote ją atlyginti iš savo lėšų.
Tai nėra draudimas nuo kiekvieno nepatogumo ar nesėkmės. Tačiau jis gali apsaugoti šeimos biudžetą, kai viena kasdieniška klaida virsta kelių tūkstančių eurų reikalavimu. Svarbiausia suprasti, kokios rizikos iš tiesų įtrauktos į sutartį, kam apsauga galioja ir kur baigiasi jos ribos.
Ką apima asmeninės atsakomybės draudimas?
Paprastai šios rūšies draudimu atlyginama trečiajam asmeniui netyčia padaryta turtinė žala, o tam tikrais atvejais - ir žala sveikatai. Kitaip tariant, draudikas vertina, ar esate teisiškai atsakingi už įvykį, ir, jei apsauga galioja, kompensuoja pagrįstą žalą neviršydamas sutartyje nurodytos draudimo sumos.
Praktinės situacijos dažniausiai būna labai žemiškos. Pavyzdžiui, trūkus jūsų buto vandens žarnelei vanduo sugadina žemiau gyvenančių kaimynų lubas, sienas ir baldus. Arba važiuodami dviračiu kliudote pėsčiąjį, jis susižeidžia, o vėliau pateikia pagrįstas gydymo išlaidų pretenzijas. Kita situacija - jūsų vaikas žaisdamas netyčia išdaužia kaimyno langą ar apgadina draugo kompiuterį.
Apsauga gali būti įtraukta į būsto draudimo sutartį arba perkama atskirai. Konkreti apimtis priklauso nuo pasirinkto draudiko ir taisyklių: vienuose pasiūlymuose daugiau dėmesio skiriama žalai būste, kituose - atsakomybei kasdienėje veikloje ir už Lietuvos ribų. Todėl vien poliso pavadinimo nepakanka - verta perskaityti, kokiu teritoriniu mastu ir kokiomis aplinkybėmis draudimas galioja.
Kodėl vien būsto draudimo gali nepakakti?
Būsto draudimas pirmiausia saugo jūsų turtą: patį būstą, apdailą, namų turtą nuo ugnies, vandens, vagystės ar kitų sutartyje nurodytų rizikų. Civilinės atsakomybės dalis saugo kitą pusę - jūsų finansinę pareigą atlyginti žalą kaimynui, svečiui ar kitam nukentėjusiam asmeniui.
Tai svarbus skirtumas. Jei jūsų virtuvėje trūksta vamzdis, nuostolių gali patirti ir jūsų, ir žemiau esančio buto savininkas. Nuosavo būsto remonto klausimas sprendžiamas pagal turto draudimo sąlygas, o kaimyno žala - pagal atsakomybės apsaugą. Jei turite tik minimalų turto draudimą be atsakomybės dalies, už svetimam žmogui padarytus nuostolius gali tekti atsakyti patiems.
Nuomininkams ši apsauga taip pat aktuali. Nuomojamas būstas nėra jūsų nuosavybė, bet dėl neatsargių veiksmų galite sugadinti jo įrangą ar padaryti žalą aplinkiniams. Vis dėlto nereikėtų automatiškai manyti, kad kiekvienas nuomojamo turto sugadinimas bus apmokėtas. Sutartyse gali būti taikomos išimtys nusidėvėjimui, ilgalaikei priežiūros stokai ar žalai turtui, kuriuo naudojatės pagal nuomos sutartį.
Kam tokia apsauga aktualiausia?
Asmeninės atsakomybės rizika nėra susijusi tik su būsto savininkais. Ji aktuali šeimoms su vaikais, augintinių šeimininkams, dviratininkams, paspirtukų naudotojams, nuomininkams ir žmonėms, kurie dažnai keliauja ar aktyviai leidžia laiką. Kuo daugiau kasdienėje aplinkoje turite sąveikų su kitais žmonėmis ir jų turtu, tuo daugiau atsiranda progų netyčia padaryti žalą.
Šeimai svarbu patikrinti, ar polisas apima kartu gyvenančius sutuoktinius ar partnerius bei nepilnamečius vaikus. Draudimo sutartys gali skirtis: kartais apsaugoti visi viename namų ūkyje gyvenantys šeimos nariai, kartais reikia aiškiai nurodyti apdraustuosius. Šis niuansas ypač reikšmingas, kai tikimasi apsaugos vaikų veiksmams.
Augintinių savininkams verta išsiaiškinti, ar draudimas taikomas žalai, kurią padaro šuo ar kitas gyvūnas. Pavyzdžiui, jei šuo išsprūsta ir sugadina svetimą turtą ar sužaloja žmogų, finansinės pasekmės gali būti reikšmingos. Tačiau tam tikrų veislių, gyvūnų laikymo taisyklių pažeidimų ar tyčinio neatsargumo atvejams gali būti numatyti apribojimai.
Kurios žalos paprastai nėra atlyginamos?
Draudimas nėra leidimas elgtis neatsakingai. Tyčia padaryta žala paprastai neatlyginama. Taip pat dažnai netaikoma apsauga baudoms, sutartinėms netesyboms, žalai, susijusiai su verslo ar profesine veikla, bei žalai, kuri atsiranda naudojant motorinę transporto priemonę tais atvejais, kuriems reikalingas privalomasis automobilio civilinės atsakomybės draudimas.
Svarbu nepainioti asmeninės ir profesinės atsakomybės. Jei, pavyzdžiui, teikiate paslaugas klientams, konsultuojate, projektuojate, remontuojate ar gaminate produktus, vien privataus asmens poliso nepakaks. Tokios veiklos klaida gali sukelti klientui finansinę žalą, o jai reikalinga verslo arba profesinės civilinės atsakomybės apsauga.
Išimtys taip pat gali būti susijusios su palaipsniui atsiradusia žala, pelėsiu, tarša, karo veiksmais, tam tikra rizikinga veikla ar žala artimųjų turtui. Kiekvieną punktą lemia konkrečios taisyklės. Todėl sprendimą verta priimti ne pagal mažiausią kainą, o pagal realias jūsų gyvenimo aplinkybes.
Kaip pasirinkti tinkamą draudimo sumą?
Draudimo suma yra maksimali riba, iki kurios draudikas atlygins žalą pagal sutartyje nustatytas sąlygas. Maža suma gali atrodyti patraukli mažinant įmoką, bet rimtesnio įvykio atveju skirtumą tarp žalos ir draudimo išmokos gali tekti padengti patiems.
Renkantis verta įvertinti ne tik savo buto vertę. Užlietas kelių aukštų namas, sužalotas žmogus ar brangus sugadintas daiktas gali lemti didesnę žalą, nei įsivaizduojame. Jei gyvenate daugiabutyje, turite vaikų, augintinį ar dažnai keliaujate, didesnė draudimo suma dažnai suteikia daugiau ramybės už palyginti nedidelį kainos skirtumą.
Atkreipkite dėmesį ir į išskaitą - tai nuostolių dalis, kurią įvykio atveju padengiate patys. Didesnė išskaita gali sumažinti draudimo įmoką, tačiau smulkių žalų atveju nauda gali būti ribota. Čia nėra vieno teisingo pasirinkimo: šeimai, kuri nori kuo platesnės kasdienės apsaugos, gali tikti mažesnė išskaita, o pasirengusiam prisiimti smulkius nuostolius - didesnė.
Prieš pasirašydami sutartį, atsakykite į kelis klausimus
Pagalvokite, ar apsaugos reikia tik namuose, ar ir už jų ribų. Įvertinkite, ar draudimu bus apdrausti visi šeimos nariai, ar turite augintinių, ar gyvenate nuosavame, ar nuomojamame būste. Jei keliaujate, pasitikrinkite teritoriją ir ar kelionių draudime jau nėra dalies reikalingos atsakomybės apsaugos.
Taip pat aiškiai atskirkite privačią veiklą nuo darbo ir verslo. Žmogus gali turėti gerą asmeninį polisą, bet likti neapsaugotas, jei žala susijusi su jo vykdoma individualia veikla. Tokiu atveju reikia vertinti kitą draudimo sprendimą.
Ką daryti, jei žala jau įvyko?
Pirmiausia imkitės veiksmų žalai mažinti: užsukite vandenį, apsaugokite patalpas, prireikus kvieskite pagalbą. Tada užfiksuokite aplinkybes nuotraukomis ar vaizdo įrašu, pasižymėkite datą, laiką, galimus liudytojus ir nukentėjusiojo kontaktus. Neskubėkite žadėti konkrečios sumos ar prisiimti atsakomybės neįvertinę faktų.
Apie įvykį praneškite draudikui sutartyje nustatyta tvarka ir terminais. Gali prireikti administratoriaus akto, remonto sąmatų, sugadintų daiktų nuotraukų, medicininių dokumentų ar kitų įrodymų. Kuo tvarkingiau pateikiama informacija, tuo paprasčiau įvertinti žalą.
Ginčas su kaimynu ar nukentėjusiuoju nebūtinai reiškia, kad turite viską spręsti vieni. Patyręs brokeris gali padėti suprasti sutarties sąlygas, surinkti reikalingus dokumentus ir bendrauti su draudiku. „Efektyvus sprendimas“ klientų interesus vertina ne tik parinkdamas pasiūlymą, bet ir tada, kai atsiranda realus poreikis pasinaudoti apsauga.
Ramybę dažniausiai suteikia ne brangiausias polisas, o aiškiai suprasta apsauga, pritaikyta jūsų šeimos gyvenimui. Skirkite kelias minutes įvertinti situacijas, kurios jums realios šiandien, kad netikėta klaida rytoj netaptų ilgalaike finansine našta.