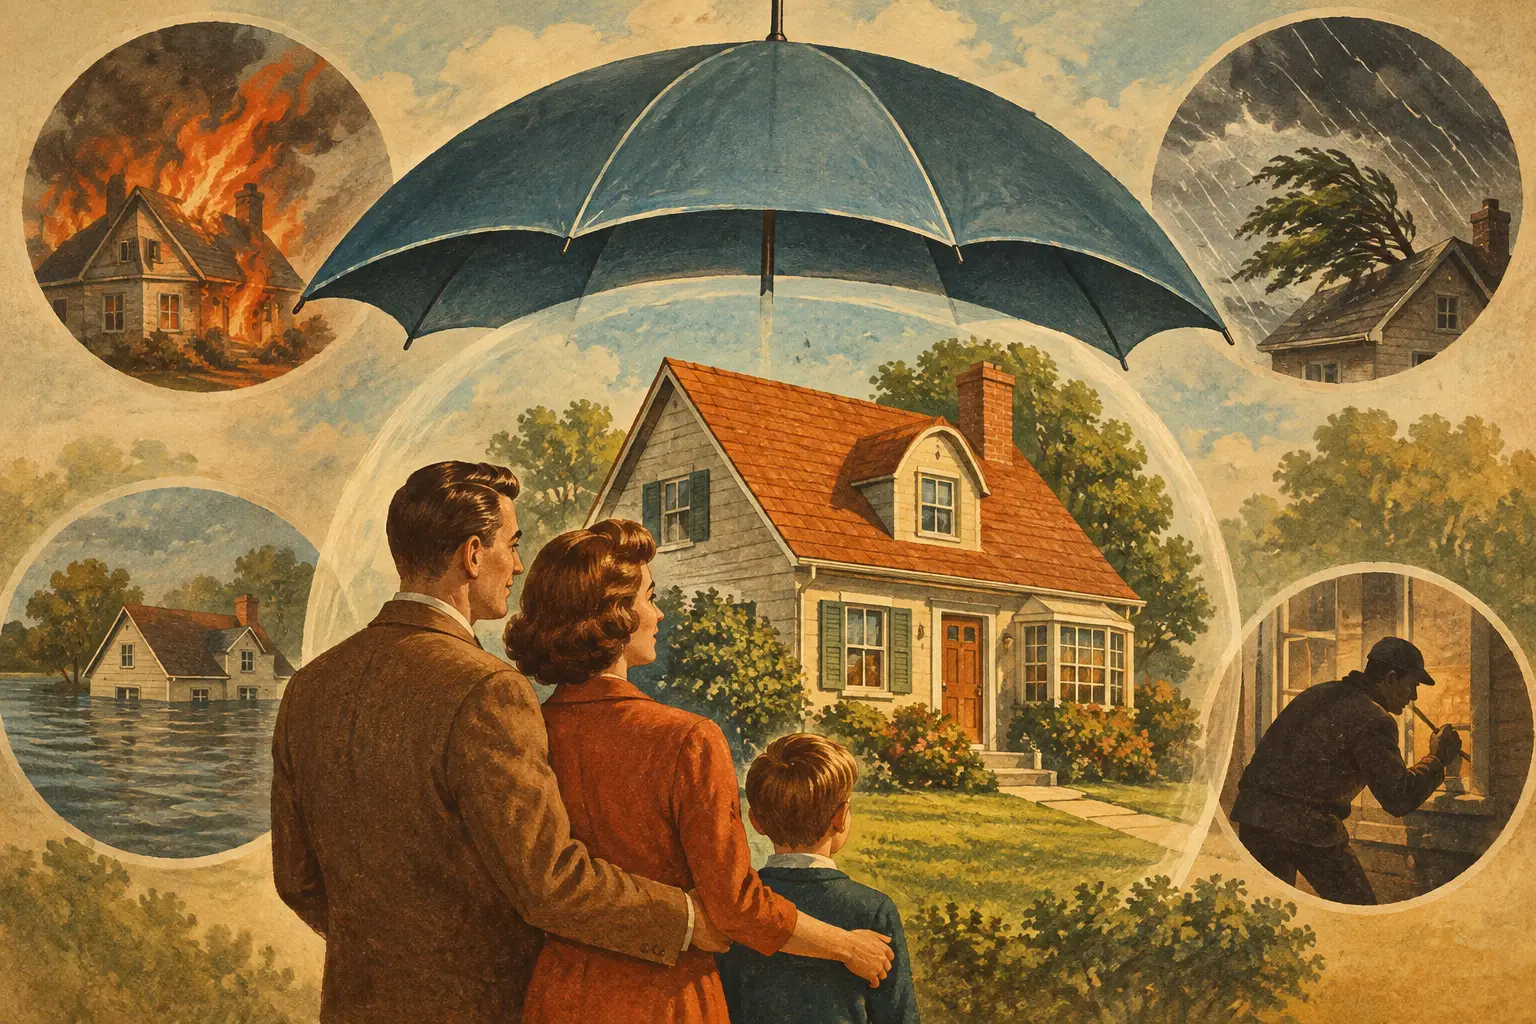
Sugadintos grindys po trūkusio vamzdžio, dūmais aprūkę kambariai po gaisro pas kaimynus ar pavogtas dviratis iš sandėliuko - tokiose situacijose paaiškėja, ar turima apsauga iš tiesų atitinka gyvenimą. Klausimas, ką apima turto draudimas, neturi vieno visiems tinkančio atsakymo. Apsaugos apimtį lemia pasirinktas draudimo variantas, apdrausto turto rūšis, draudimo sumos, išskaita ir sutartyje numatytos papildomos sąlygos.
Turto draudimas skirtas padėti atkurti finansinę padėtį po netikėto įvykio. Jis neapsaugo nuo pačios nelaimės, tačiau gali padengti remonto, sugadintų daiktų pakeitimo ar tretiesiems asmenims padarytos žalos išlaidas. Todėl prieš lyginant kainas verta aiškiai įvertinti ne tik būsto vertę, bet ir tai, kas jame vyksta kasdien: ar namuose yra brangi technika, ar būstas nuomojamas, ar turite sandėliuką, garažą, saulės elektrinę, augintinių, mažų vaikų.
Ką apima turto draudimas?
Dažniausiai turto draudimo sutartį sudaro kelios apsaugos dalys. Jas galima pasirinkti kartu arba atskirai, priklausomai nuo konkretaus objekto ir poreikių. Svarbu nesupainioti pastato su namų turtu: apdraudus vieną, kitas nebūtinai bus įtrauktas automatiškai.
Pastatas ir jo konstrukcijos
Pastato draudimas paprastai taikomas namui, butui, sodo namui ar kitam statiniui bei jo neatsiejamoms dalims. Tai gali būti sienos, stogas, langai, durys, grindys, lubos, inžinerinės sistemos, įmontuota santechnika, šildymo įranga. Buto atveju aktuali ne tik jo vidaus apdaila, bet ir žala, atsiradusi, pavyzdžiui, trūkus vandentiekio vamzdžiui.
Priklausiniai, tokie kaip garažas, sandėliukas, tvora, terasa, kiemo statiniai ar vartai, dažnai draudžiami atskirai arba su nustatytais limitais. Jei sklype turite pirtį, šiltnamį, elektromobilio įkrovimo stotelę ar saulės elektrinę, nereikėtų daryti prielaidos, kad jie jau įtraukti į polisą. Tai reikia patikrinti sutarties dokumentuose.
Namų turtas ir asmeniniai daiktai
Namų turtu laikomi kilnojamieji daiktai: baldai, buitinė technika, kompiuteriai, televizoriai, drabužiai, dviračiai, sporto inventorius ir kiti šeimos naudojami daiktai. Draudimo sąlygos gali nustatyti atskirus limitus papuošalams, meno kūriniams, gryniesiems pinigams, kolekcijoms ar brangesnei elektronikai.
Praktinis klausimas paprastas: ar namų turto suma leistų po didesnio gaisro ar užliejimo įsigyti būtinus daiktus iš naujo? Jei prieš dešimt metų nustatyta suma šiandien atrodo pakankama, verta prisiminti pabrangusius baldus, techniką ir apdailos darbus. Per maža draudimo suma gali reikšti, kad nuostolis bus atlygintas tik iki pasirinktos ribos.
Civilinė atsakomybė
Viena vertingiausių turto draudimo dalių dažnai yra civilinės atsakomybės apsauga. Ji gali padėti tada, kai žalą netyčia padarote ne savo, o kito asmens turtui ar sveikatai. Pavyzdžiui, iš jūsų buto prasiskverbęs vanduo sugadina žemiau gyvenančių kaimynų lubas, vaikas kamuoliu išdaužia svetimą langą arba jūsų augintinis apgadina svečio daiktą.
Tokiais atvejais nuostoliai gali būti didesni nei vien jūsų būsto remontas, ypač daugiabutyje. Vis dėlto atsakomybės draudimas turi teritorijos, veiklos ir sumos ribas. Jis nėra skirtas sąmoningai padarytai žalai ar profesinės veiklos rizikoms padengti. Verslui paprastai reikia atskiro, jo veiklai pritaikyto civilinės atsakomybės draudimo.
Papildomos paslaugos po įvykio
Kai kuriuose turto draudimo variantuose numatoma pagalba namuose. Priklausomai nuo sutarties, ji gali apimti avarinio santechniko, elektriko, spynų meistro ar kitų specialistų iškvietimą. Tokia paslauga ypač naudinga, kai reikia greitai sustabdyti vandens nuotėkį ar patekti į būstą pametus raktus.
Svarbu atskirti avarinį problemos sprendimą nuo visų remonto darbų finansavimo. Paslauga gali turėti iškvietimų skaičiaus, darbų kainos ar medžiagų išlaidų limitą. Aiškios sąlygos padeda išvengti nusivylimo tuo metu, kai pagalbos reikia skubiausiai.
Kokios rizikos dažniausiai draudžiamos?
Turto apsauga gali būti paremta įvardytų rizikų principu arba platesne apsauga nuo visų staigių ir netikėtų įvykių, išskyrus sutartyje nurodytas išimtis. Antras variantas dažnai suteikia daugiau lankstumo, tačiau jo turinį taip pat būtina perskaityti atidžiai.
Dažniausiai polisuose numatomos šios rizikos:
- gaisras, sprogimas, dūmų poveikis ir žaibo smūgis;
- vandens išsiliejimas iš vidaus tinklų, šildymo ar buitinės technikos;
- audra, liūtis, kruša, sniego slėgis, užliejimas ar kiti gamtos reiškiniai;
- vagystė įsilaužus, vandalizmas ir tyčinis turto sugadinimas;
- transporto priemonės atsitrenkimas, medžio ar kito objekto užvirtimas.
Konkreti formuluotė turi reikšmės. Pavyzdžiui, vandens padaryta žala gali būti atlyginama dėl staiga trūkusio vamzdžio, tačiau ne visada dėl ilgai nepastebėto pratekėjimo, susidėvėjusių sandariklių ar netinkamos priežiūros. Panašiai ir kritulių žala priklauso nuo to, ar vanduo pateko per audros apgadintą stogą, ar per seniai nesutvarkytą konstrukcijos defektą.
Kas paprastai nėra atlyginama?
Draudimas nėra būsto priežiūros ar planinio remonto paslauga. Sutartyse įprastai numatomos išimtys, susijusios su natūraliu nusidėvėjimu, korozija, pelėsiu, konstrukcijų broku, lėtiniais gedimais, nebaigta statyba ar netinkamai atliktais remonto darbais. Žala gali būti neatlyginama ir tuomet, kai nebuvo imtasi pagrįstų veiksmų jai sumažinti - pavyzdžiui, palikus atvirus langus per liūtį arba ilgą laiką neišsprendus akivaizdaus vamzdyno nuotėkio.
Vagystės atveju gali būti vertinama, ar patalpos buvo tinkamai užrakintos, ar laikytasi sutartyje numatytų apsaugos reikalavimų. Nuomojant būstą verta iš anksto aptarti, kam tenka pareiga prižiūrėti turtą, pranešti apie gedimus ir pateikti informaciją draudikui. Savininko, nuomininko ir kaimynų atsakomybės ne visada sutampa.
Draudimo suma, atkūrimo vertė ir išskaita
Poliso kaina svarbi, tačiau vien pagal ją spręsti apie apsaugą būtų rizikinga. Draudimo suma yra didžiausia riba, iki kurios gali būti atlyginama žala. Ji turi atitikti realią pastato atkūrimo ar turto įsigijimo vertę, o ne vien rinkos kainą, už kurią objektą būtų galima parduoti.
Būsto rinkos vertę lemia vieta ir paklausa, o atkūrimo vertę - statybinių medžiagų, darbų ir techninių sprendimų kainos. Šios vertės gali skirtis reikšmingai. Todėl namui svarbu įvertinti, kiek kainuotų jį atstatyti panašios kokybės, o namų turtui - kiek kainuotų pakeisti kasdien naudojamus daiktus naujais.
Išskaita yra nuostolio dalis, kurią padengia pats klientas. Didesnė išskaita paprastai mažina įmoką, bet reiškia didesnę asmeninę išlaidą mažesnio įvykio metu. Tai gali būti racionalus pasirinkimas, jei turite finansinį rezervą ir draudimą laikote apsauga nuo didesnių nuostolių. Jei net ir keli šimtai eurų netikėtai sukeltų sunkumų, verta rinktis mažesnę išskaitą.
Kaip pasirinkti apsaugą be nemalonių staigmenų?
Pirmiausia sudarykite realų draudžiamo turto vaizdą. Įvertinkite pastatą, apdailą, kilnojamąjį turtą, priklausinius ir galimą žalą kaimynams. Nufotografuokite brangesnius daiktus, saugokite jų įsigijimo dokumentus ar bent modelių duomenis. Žalos metu tai gali palengvinti aplinkybių ir vertės pagrindimą.
Tuomet palyginkite ne tik metinę įmoką, bet ir rizikų sąrašą, išimtis, išskaitą, atsakomybės limitą, pagalbos namuose apimtį bei daiktams taikomus sublimitus. Vienam klientui svarbiausia bus apsauga nuo užliejimo, kitam - didesnis dviračių ar technikos limitas, trečiam - civilinė atsakomybė gyvenant daugiabutyje.
Nepriklausomas brokeris gali padėti šį palyginimą paversti konkrečiu sprendimu: įvertinti rizikas, palyginti kelių draudikų sąlygas ir paaiškinti, kur pasiūlymai skiriasi ne tik kaina. „Efektyvus sprendimas“ klientą lydi ir po sutarties sudarymo - tai aktualu, kai reikia atnaujinti apsaugą arba tinkamai pranešti apie žalą.
Įvykus nelaimei, pirmiausia pasirūpinkite saugumu ir stenkitės užkirsti kelią didesnei žalai: užsukite vandenį, iškvieskite pagalbą, jei būtina, nufotografuokite situaciją ir kuo greičiau praneškite draudikui. Neskubėkite pradėti didelių remonto darbų, kol neaišku, kokių įrodymų ar apžiūros reikės. Gerai parinktas turto draudimas ramybės negarantuoja abstrakčiai - jis suteikia aiškų veiksmų planą tada, kai namams ar verslui jo labiausiai reikia.